Value Wetten bei deutschen Buchmachern – wo die Rechnung aufgeht
 Verfügbar in DE
Datenstand: 16. Oktober 2026 – geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL).
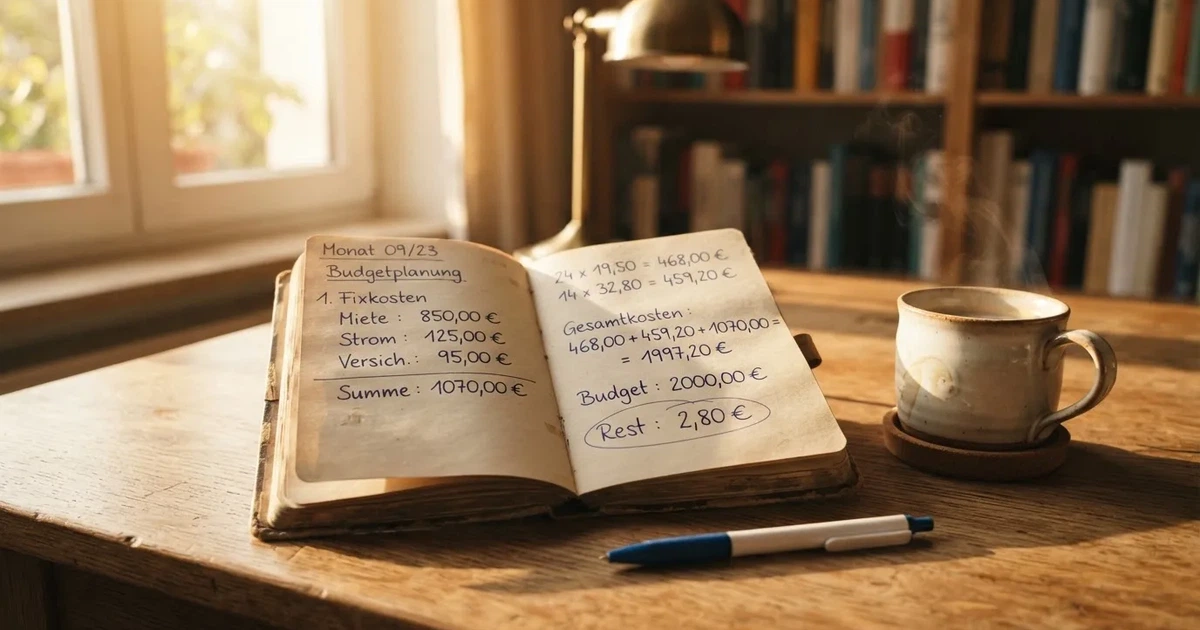
Wer „Value“ sucht, rechnet zuerst. Eine Quote von 3,00 sieht auf den ersten Blick nach einem fetten Gewinn aus, sagt aber nichts darüber, ob die Wette ihren Einsatz wert ist. Erst das Produkt aus Rückzahlungsquote Q und geschätzter Gewinnwahrscheinlichkeit W verrät, ob die Quote größer ist als das, was das Ereignis fairerweise verdient. Liegt Q · W über 1, hat die Wette einen positiven Erwartungswert – also „Wert“ im mathematischen Sinn. Liegt sie unter 1, zahlt der Buchmacher im Schnitt weniger zurück, als die Wette statistisch wert ist, und der vermeintliche Vorteil ist die Marge, die in jeder Quote steckt.
Genau diese Rechnung ist der rote Faden dieses Texts. Sie steht am Anfang, weil ohne sie kein Vergleich von Anbietern funktioniert, und sie taucht in jeder Anbieterbewertung wieder auf, weil die Quote das eine ist, was sich zwischen den lizenzierten Häusern wirklich unterscheidet. Was sich nicht unterscheidet, ist die regulatorische Seite: Alle hier besprochenen Anbieter stehen auf der GGL-Whitelist, alle tragen oder verrechnen die Wettsteuer nach eigenen Regeln, und alle unterliegen denselben Schutzmechanismen (OASIS, LUGAS, 1.000-€-Standardlimit). Was sie unterscheidet, ist das Quoteniveau, das Wettprogramm und die Konditionen, die ein Value-Sucher nutzen kann.
Warum die Lizenz in Deutschland zählt, bevor die Quote zählt
Die GGL-Whitelist ist die einzige verlässliche Quelle, um zu prüfen, ob ein Anbieter Sportwetten in Deutschland legal anbieten darf. Sie umfasste zum Stand 2. Oktober 2026 insgesamt 30 Einträge, davon 27 Inhaber einer Sportwetten-Erlaubnis (zwei davon zusätzlich mit Pferdewetten) und drei weitere ausschließlich für Pferdewetten. Jede Domain auf der Liste ist eine .de-Domain – aber eine .de-Domain allein beweist noch keine Erlaubnis. Eine Curaçao-, Anjouan- oder Malta-Lizenz hat in Deutschland keine Relevanz, und die GGL warnt ausdrücklich vor illegalen Angeboten.
Der Glücksspielstaatsvertrag (GlüStV 2021) bildet den Rahmen. Er ist seit dem 1. Juli 2021 in Kraft, regelt die Erlaubnis zur Veranstaltung und Vermittlung von Sportwetten im Internet (§ 9a Abs. 1 Nr. 3, § 27f Abs. 1 GlüStV) und überträgt die Aufsicht samt Bußgeldkompetenz (§ 28a) an die GGL mit Sitz in Halle (Saale). Die Steuer ist Sache des Finanzamts, nicht der GGL. Die Erlaubnis wird für fünf Jahre erteilt (§ 4c Abs. 1); auf der Whitelist stehen nur Ausstellungsdaten, kein Enddatum.
Was darf überhaupt gewettet werden? Festquotenwetten auf den Ausgang eines Ereignisses oder eines Abschnitts davon sowie auf Vorkommnisse im Spielverlauf, als Einzel- oder Kombiwetten (§ 21 Abs. 1), und nur Wettarten, die die GGL freigegeben hat (§ 21 Abs. 5). Live-Wetten (§ 21 Abs. 4) sind während eines laufenden Ereignisses nur auf das Endergebnis oder auf die nächste Tor-, Satz- oder ähnliche Komponente erlaubt – und zwar in Sportarten, in denen solche Ereignisse selten sind. Nächstes Tor im Fußball ja, nächster Satz im Tennis ja; nächster Punkt im Tennis oder nächster Korb im Basketball nein. Verboten sind Ereignisse mit überwiegend Minderjährigen oder Amateuren (in der GGL-Praxis zählt Fußball unterhalb der 3. Liga als Amateurniveau), manipulationsanfällige Wetten und Wetten auf Regelverstöße oder deren Sanktionierung (§ 21 Abs. 1a). Wetten auf soziale oder politische Ereignisse sind nicht zulässig. E-Sports: Die GGL stellt klar, dass Wetten auf E-Sports nicht möglich sind, da E-Sports nicht als Sport anerkannt wird. Es gibt in Deutschland kein lizenziertes E-Sports-Wettangebot. Gewinne werden erst nach dem offiziellen Ende des Ereignisses ausgezahlt. Einen gesetzlichen Höchsteinsatz pro Wette im Sportwettenbereich gibt es nicht.
Spielerschutz: Teilnahme ab 18 Jahren (§ 4 Abs. 3). Pro Anbieter ein Konto mit vollständiger Verifizierung (§ 6a); vor der Verifizierung darf ein Anbieter höchstens 72 Stunden Spielbetrieb mit einem 1.000-€-Einzahlungslimit und ohne Auszahlungen ermöglichen. Das Einzahlungslimit (§ 6c Abs. 1) liegt standardmäßig bei 1.000 € pro Kalendermonat über alle Anbieter hinweg und wird über die LUGAS-Limitdatei durchgesetzt; ein Anbieter darf für eine einzelne Person nur gegen nachweisbaren Einkommens- oder Vermögensnachweis ein höheres Limit setzen (bis 10.000 €, zwischen 10.000 € und 30.000 € für höchstens 1 % seiner aktiven Spielenden), eine Selbsterklärung reicht nicht. Eine Senkung gilt sofort, eine Anhebung erst nach sieben Tagen. Parallelspiel ist verboten (§ 6h, Aktivitätsdatei). OASIS (§§ 8, 8a) ist die bundesweite Sperrdatei, die bei Registrierung und Login abgefragt wird; eine Selbstsperre dauert mindestens drei Monate, wenn der Spieler eine Frist nennt, sonst mindestens ein Jahr. Der Panikbutton (§ 6i Abs. 3) löst eine sofortige 24-Stunden-Sperre aus. Offshore-Anbieter sind weder an OASIS noch an LUGAS angeschlossen.
Zahlungen (§ 6b Abs. 4): nur von einem Zahlungskonto, das auf den Namen des Spielenden lautet und bei einem Institut nach dem Geldwäschegesetz geführt wird. Anonyme Zahlungsmittel sind nicht erlaubt – genau das hält Kryptowährungen und anonyme Prepaid-Lösungen aus dem lizenzierten deutschen Wettmarkt heraus. Welche Zahlungsmarken ein Anbieter akzeptiert, ist seine eigene Sache und steht nur in seinen AGB. Spielerguthaben liegen auf einem insolvenzgeschützten Treuhandkonto; bei Kontoschließung wird das Guthaben innerhalb von fünf Werktagen gebührenfrei ausgezahlt (§ 6b Abs. 6-7).
Werbung und Boni: Nur Erlaubnisinhaber dürfen werben (§ 5 Abs. 7). Das Werbeverbot zwischen 06:00 und 21:00 Uhr (§ 5 Abs. 3 Satz 1) gilt für Automatenspiele, Online-Poker und Online-Casinospiele – nicht für Sportwetten. Für Sportwetten gilt: keine Werbung für Wetten auf ein Ereignis unmittelbar vor oder während seiner Live-Übertragung in diesem Kanal, keine Werbung mit aktiven Sportlerinnen und Sportlern oder Funktionären, keine Affiliate-Vergütung nach Umsatz, Einzahlung oder Einsatz (§ 5 Abs. 3, 6). Der GlüStV enthält keine Klausel, die einen Sportwetten-Bonus betragsmäßig deckelt oder einschränkt: Beträge, Umsatzbedingungen und Mindestquoten kommen allein aus den AGB des jeweiligen Anbieters.
Steuer: Die Sportwettensteuer nach §§ 16-25 RennwLottG beträgt 5,3 % auf die Bemessungsgrundlage „Einsatz abzüglich der Steuer selbst“ (§§ 17, 18), also rund 5,03 % des eingezahlten Betrags (5,3 / 105,3). Sie wird vom Veranstalter der Wette geschuldet, nicht vom Spielenden (§ 19). Ob und wie sie an die Kundschaft weitergegeben wird, entscheidet der Anbieter. Die Steuer fällt auch bei nicht lizenzierten Anbietern an; eine gezahlte Steuer ist kein Nachweis für eine Erlaubnis.
Offshore: Wer in Deutschland ohne deutsche Erlaubnis Sportwetten anbietet, betreibt unerlaubtes Glücksspiel (§ 4 Abs. 1 GlüStV). Strafrechtlich drohen dem Veranstalter bis zu zwei Jahre oder Geldstrafe (§ 284 StGB), dem Werbenden bis zu ein Jahr; die Teilnahme kann mit bis zu sechs Monaten oder Geldstrafe geahndet werden (§ 285 StGB). Strafverfolgungen gegen einzelne Spielende sind nicht belegt – weder Entwarnung noch Anlass zur Dramatisierung. Die GGL kann Verbots-, Zahlungs- und Netzsperren anordnen (§ 9). Zivilgerichte haben in mehreren Fällen Anbieter ohne deutsche Erlaubnis zur Rückzahlung verlorener Einsätze verurteilt; die Frage liegt seit dem Vorlagebeschluss des Bundesgerichtshofs vom 25. Juli 2024 (Az. I ZR 90/23) beim EuGH. Dessen Generalanwalt Nicholas Emiliou hält es in seinen Schlussanträgen vom 19. März 2026 (Rechtssache C-530/24, Tipico) grundsätzlich für möglich, nicht lizenzierte Anbieter zur Rückzahlung verlorener Einsätze zu verpflichten, mit Ausnahme, wenn Behörden zugesichert haben, die Lizenzpflicht vorerst nicht durchzusetzen. Im zugrunde liegenden Fall fordert der Kläger von Tipico mehr als 3.700 € Verluste aus Sportwetten der Jahre 2013 bis 2018 zurück. Kein Urteil ist eine Garantie für den Einzelfall.
Ehrliche Einordnung: Offshore heißt keine Erlaubnis, kein OASIS, kein LUGAS, kein deutscher Rechtsweg, dafür potenziell höhere Limits. Whitelisted heißt Rechtssicherheit und Spielerschutz, aber das 1.000-€-Standardlimit, eingeschränkte Live-Märkte, vollständige Verifizierung und Zahlungen nur auf den eigenen Namen.
Warum Limits und Sperrdatei bei Value-Wetten genauso gelten
Eine Value-Wette ist keine Wette, die nicht verlieren kann. Sie ist eine Wette, die über viele Wiederholungen hinweg im Durchschnitt Gewinn abwirft – und sie kostet in jeder einzelnen Wiederholung genau so viel wie jede andere Wette auch. Wer Value sucht, sucht nicht nach einem Schlupfloch gegen den Spielerschutz, sondern nach einer besseren Bewertung von Quoten. Die Schutzmechanismen greifen deshalb ohne Ausnahme.
Das 1.000-€-Standardlimit pro Monat gilt über alle Anbieter hinweg und wird über die LUGAS-Limitdatei durchgesetzt. Ein höherer Betrag ist nur mit nachgewiesener wirtschaftlicher Leistungsfähigkeit möglich, eine Selbsterklärung reicht nicht. Auch eine vermeintlich sichere Value-Strategie ändert daran nichts, weil die Grenze am Geldfluss ansetzt, nicht an der Wettqualität. Wer mehrere Anbieter parallel nutzt, um Limits zu umgehen, verstößt gegen das Verbot des Parallelspiels (§ 6h, Aktivitätsdatei). OASIS fragt bei Registrierung und Login ab; eine Selbstsperre hält mindestens ein Jahr, wenn keine kürzere Frist angegeben wurde, sonst mindestens drei Monate. Der Panikbutton setzt sofort 24 Stunden aus. Offshore-Anbieter sind an keines dieser Systeme angeschlossen.
Die Logik dahinter: Ein Value-Vorteil von 2 % über 1.000 Wetten bringt im Schnitt 20 € pro 1.000 € Einsatz, also nicht annähernd genug, um ein gesetzliches Einzahlungslimit zu sprengen oder eine Sperre zu umgehen. Wer auf Value setzt, sollte Limits und Sperren als Rahmenbedingung akzeptieren, nicht als Hindernis.
Wie eine Value-Wette rechnerisch entsteht
Die Formel ist kompakt. Sie braucht zwei Größen: die Rückzahlungsquote Q, die der Anbieter anzeigt, und die geschätzte Gewinnwahrscheinlichkeit W, die der Spielende selbst ermittelt. Eine Wette hat dann einen positiven Erwartungswert, wenn Q · W > 1 ist. Die Differenz Q · W − 1 ist der erwartete Ertrag pro 1 € Einsatz, und sie ist das, was am Ende des Tages zählt.
Beispiel aus dem Rechner: W = 0,4, Q = 3. Dann ist Q · W = 1,2 und der Erwartungswert liegt bei 0,2 € pro 1 € Einsatz. Über 1.000 Wetten zu je 1 € wären rund 400 Gewinne zu erwarten, was 1.200 € Rückfluss bei 1.000 € Einsatz ergibt – 200 € Reingewinn im Schnitt. Bei W = 0,36 und Q = 3 bleibt Q · W = 1,08, also immer noch Value, wenn auch schmal. Der Kelly-Anteil, also der Bankroll-Anteil, den eine Value-Wette verdient, läge in diesem Fall bei K = 0,04 – 4 % der Bankroll, was die meisten praktischen Wettenden als aggressiv empfinden.
Wichtig ist, woher W kommt. Eine „Sicherheit“ gibt es nicht. Wer die Gewinnwahrscheinlichkeit aus Bauchgefühl, Lieblingsverein oder Tippfreund schätzt, schätzt keine Wahrscheinlichkeit, sondern eine Präferenz. Brauchbare Schätzungen kommen aus Daten: Heimstärke, Auswärtsschwäche, Verletzungslage, Head-to-Head, Tordurchschnitt, xG-Werte, wenn verfügbar. Auch dann bleibt W eine Schätzung mit einer Bandbreite, nicht ein exakter Wert. Wer das vergisst, verwechselt die Value-Rechnung mit einer Vorhersage – und das ist der häufigste Fehler, den Value-Anfänger machen.
Eine Börsenkurs-Darstellung macht denselben Punkt anders sichtbar. Wer mit der Quote 5,50 arbeitet, drückt sie als faire Wahrscheinlichkeit von 1 / 5,50 ≈ 0,182 aus. Eine Wette ist dann vorteilhaft, wenn die geschätzte Eintrittswahrscheinlichkeit über 18,18 % liegt. Das hilft beim Quercheck: Jede Quote, die der Anbieter anzeigt, lässt sich in eine faire Wahrscheinlichkeit umrechnen, und der Vergleich mit der eigenen Schätzung zeigt sofort, ob Value vorliegt.
Die Marge, die in jeder Quote steckt
Wetten gegen den Buchmacher ist ein anderes Geschäft als die Rechnung suggeriert. Die Quote, die angezeigt wird, ist nicht fair. Sie enthält einen Abschlag, den der Anbieter einbehält – die Marge. Für einen Zwei-Wege-Markt, etwa ein ausgeglichenes Spiel mit Quote 1,90 auf jeder Seite, ergibt sich:
- Auszahlungsquote = 1 ÷ (1 / 1,90 + 1 / 1,90) ≈ 0,95.
- Marge = 1 − 0,95 ≈ 0,05, also rund 5 %. Dieser Wert schwankt je nach Anbieter und Markt, bildet aber die Basis, um zu verstehen, wie viel der Buchmacher bei jeder Wette einbehält.
Das heißt: Von jedem 1 €, der auf diesen Markt gesetzt wird, wandert im Schnitt etwa 5 Cent in die Tasche des Anbieters, bevor die Wettsteuer überhaupt ins Spiel kommt. Bei einer Drei-Wege-Wette (Heim/Unentschieden/Auswärts) liegt die Marge höher, bei asiatischen Handicaps oder Spezialmärkten variiert sie von Anbieter zu Anbieter. Wer nach Value sucht, sucht also nicht einfach nach der höchsten Quote, sondern nach der Quote, die nach Abzug der Marge am weitesten über der eigenen Wahrscheinlichkeitsschätzung liegt. Eine Quote von 2,10 auf einen Ausgang, den der Anbieter selbst nur als 45 % einschätzt, ist noch lange kein Value, wenn die Marge die faire Quote auf etwa 1,95 drückt.
Die Marge ist außerdem der Grund, warum reine Quotenvergleiche zwischen Anbietern trügerisch sein können, wenn nur die Hauptmärkte angeschaut werden. Ein Anbieter mit 1,95 / 3,40 / 4,20 auf einem Fußballspiel und ein anderer mit 1,85 / 3,50 / 4,50 können trotz unterschiedlicher Hauptquote eine ähnliche Marge haben – der eine schlägt auf den Außenseiter, der andere auf den Favoriten. Wer nach Value sucht, vergleicht am besten die Quote genau des Ausgangs, auf den er setzen will, gegen seine eigene Schätzung.
Welche Wettmärkte sich für die Value-Suche eignen
Nicht jeder Markt ist gleich gut geeignet. Favoritenwetten auf große Fußballligen sind quotenstark, aber auch am härtesten umkämpft – die Marge ist klein, die eigenen Schätzungen liegen selten weit weg von dem, was der Markt bereits eingepreist hat. Außenseiterwetten tragen mehr Quote, aber auch mehr Varianz, und die Schätzung der Eintrittswahrscheinlichkeit wird ungenauer.
Einzelwetten sind für die Value-Suche grundsätzlich besser als Kombiwetten. Eine Kombiwette multipliziert die Quoten, aber auch die Unsicherheit: Aus zwei marginalen Value-Edges wird schnell eine Wette, die insgesamt unter 1 landet. Handicap-Märkte können Value bieten, wenn die eigene Einschätzung der Leistungsdifferenz von der Marktmeinung abweicht. Torwetten (Über/Unter 2,5 Tore) sind liquider, aber die Marge variiert. Bei Spezialmärkten wie „erster Torschütze“ steigt die Marge deutlich, und die eigene Schätzung wird zur Spekulation.
Live-Wetten sind ein Sonderfall. In Deutschland sind sie nur eingeschränkt erlaubt (nächstes Tor, nächster Satz, Endergebnis), und sie tragen eine höhere Marge, weil der Anbieter auf Echtzeitdaten reagiert. Value ist hier schwerer zu finden und erfordert entweder schnelle Modellrechnung oder die Bereitschaft, mit höherer Unsicherheit zu leben. Wettbörsen, auf denen Spielende gegeneinander wetten, sind in Deutschland nicht zugelassen – die hier besprochenen Anbieter sind alle klassische Buchmacher mit eigener Marge.
Praktischer Tipp: Wer Value sucht, sollte sich auf wenige Märkte konzentrieren, auf denen er eine echte Informationskante hat – etwa eine unterdurchschnittlich beachtete Liga, eine Sportart mit hoher Transparenz oder einen Markttyp, den die Masse weniger systematisch bearbeitet. Die breite Streuung über alle Sportarten und alle Märkte ist kein Vorteil, sondern verdünnt die eigene Schätzgenauigkeit.
Daten, Modelle und die Illusion der Vorhersage
Ein Value funktioniert nur, wenn die Gewinnwahrscheinlichkeit W belastbar geschätzt wird. Die Daten, die dafür in Frage kommen, sind in erster Linie öffentlich verfügbar: Ligatabellen, Tordurchschnitte, Heim-/Auswärtsbilanzen, Kader- und Verletzungsmeldungen. Dazu kommen fortgeschrittene Kennzahlen wie Expected Goals (xG), Expected Assists (xA) oder Ballbesitzstatistiken, die von Anbietern wie Opta, StatsBomb oder FBref bereitgestellt werden. Für kleinere Ligen sind Informationen oft schwerer zugänglich, und genau dort entstehen manchmal Informationskanten – aber auch mehr Schätzfehler.
Modelle, die auf diesen Daten aufsetzen, reichen von einfachen Heimmittel-Schätzungen bis zu Poisson-, ELO- oder maschinellen Lernverfahren. Allen gemeinsam ist, dass sie Wahrscheinlichkeiten ausgeben, keine Gewinne. Die Frage, ob ein Modell die Realität gut abbildet, beantwortet sich über Hunderte oder Tausende Wetten, nicht über ein einzelnes Spiel. Ein Modell, das auf 1.000 Wetten einen erwarteten Ertrag von +2 % liefert, liegt im Schnitt richtig – aber es wird auch in diesem Sample 400 bis 500 Wetten verlieren. Wer nach 50 Wetten aufhört, weil das Modell „nicht funktioniert“, hat das Konzept nicht verstanden.
Drei Punkte, die in der Praxis oft unterschätzt werden:
- Die Schätzung der Wahrscheinlichkeit ist subjektiv, auch wenn ein Modell sie liefert. Welche Variablen einfließen, welches Gewicht sie haben, wie aktuell die Daten sind – das alles sind Modellannahmen, die der Schätzer verantwortet.
- Eine Quote, die der Anbieter anzeigt, enthält seine eigene Einschätzung plus seine Marge. Wenn die eigene Schätzung mit der Markteinschätzung identisch ist, gibt es kein Value. Value entsteht erst, wenn die eigene Einschätzung abweicht – und dann stellt sich die Frage, warum der Markt es nicht bereits eingepreist hat.
- Die Zukunft ist nicht die Vergangenheit. Ein Team, das die letzten zehn Spiele gewonnen hat, ist nicht zwangsläufig 80 % Favorit im elften. Verletzungen, Rotation, Wetter, Tagesform – alles, was nicht in den historischen Daten steckt, kann die Schätzung kippen.
Wie die Sportwettensteuer die Rechnung verschiebt
Die Wettsteuer von 5,3 % auf den Einsatz netto Steuer (§§ 17, 18 RennwLottG) ist ein Posten, der oft übersehen wird, weil sie je nach Anbieter unterschiedlich gehandhabt wird. Manche Anbieter tragen sie selbst, andere ziehen sie vom Bruttogewinn ab, wieder andere schlagen sie auf den Einsatz auf. Die Rechnung hängt davon ab, was der Anbieter tut – und genau deshalb ist sie für die Value-Suche entscheidend.
Drei Modelle, die in der Praxis vorkommen:
- Anbieter trägt die Steuer: Die angezeigte Quote ist die Netto-Quote. Wer Q · W > 1 rechnet, rechnet richtig.
- Anbieter zieht die Steuer vom Gewinn ab: Die angezeigte Quote ist der Bruttogewinn. Effektiv landet der Spielende bei Quote × Einsatz × (1 − 0,05) – die Wette verliert 5 %, ohne dass die Quote anders aussieht.
- Anbieter schlägt die Steuer auf den Einsatz auf: Wer 100 € setzen will, zahlt 105,30 € und bekommt im Gewinnfall den vollen Bruttobetrag. Der Effektiv-Einsatz ist höher, was die Gewinnschwelle anhebt.
ODDSET etwa erhebt 5 % auf den Bruttogewinn; der für die Auszahlung maßgebliche Nettogewinn ergibt sich nach Abzug. Bei DAZN Bet wird auf jede Sportwette ein Quotenabschlag von 5 % erhoben, automatisch berechnet, im Kontoverlauf sichtbar als Einsatz und Quotenabschlag je Wette. Interwetten wiederum hält in seinen AGB (Version 1.1, Stand 07.07.2021) fest, dass die Steuer vom Anbieter getragen und Wetten ein Quotenabschlag von 5,3 % vorgenommen wird – eine Formulierung, die in der Praxis auf eine Belastung des Bruttogewinns hindeutet, auch wenn sie „Quotenabschlag“ nennt. Was jeweils konkret passiert, entscheidet der Anbieter – und genau das steht in seinen Geschäftsbedingungen.
Für die Value-Rechnung heißt das: Die angezeigte Quote ist nicht die Quote, mit der gerechnet werden darf, wenn der Anbieter die Steuer weitergibt. Bei einer Brutto-Quote von 2,00 und 5 % Steuerabzug landet die effektive Netto-Quote bei 1,90. Aus Q · W = 2,00 · 0,55 = 1,10 wird 1,90 · 0,55 = 1,045 – immer noch Value, aber knapper. Bei 2,00 · 0,52 = 1,04 (kein Value) bleibt 1,90 · 0,52 = 0,988 – und die Wette, die auf den ersten Blick nach Value aussah, ist plötzlich eine Wette ohne Value.
Deshalb: Vor jeder Value-Berechnung prüfen, was der Anbieter mit der Steuer macht.
Das Wertversprechen und seine Grenzen
Die zentrale Botschaft jeder Value-Strategie ist einfach: Eine Wette mit Q · W > 1 ist im statistischen Mittel profitabel. Über 1.000 solcher Wetten zu 1 € gewinnt die Strategie – im Schnitt. Das ist kein Versprechen, sondern eine Eigenschaft der Mathematik. Es gilt unter einer Bedingung: Die Schätzung W muss kalibriert sein. Das heißt, wenn die Strategie 1.000 Wetten mit W = 0,4 platziert, müssen am Ende tatsächlich rund 400 davon gewonnen sein. Ist die tatsächliche Trefferquote 35 %, war die Schätzung zu optimistisch, und die Value-Theorie kippt.
Drei Punkte, die jeder Value-Sucher verinnerlicht haben sollte:
- Einzelwette vs. Stichprobe: Eine einzelne Value-Wette kann verlieren. Zehn können verlieren. Hundert können verlieren. Erst über Hunderte oder Tausende zeigt sich, ob die Schätzung wirklich Value war.
- Varianz und Bankroll: Wer nur 100 € Bankroll hat und 20 € pro Wette setzt, kann nach fünf Verlusten in Folge nicht mehr weiter wetten – selbst wenn die Strategie langfristig Value hat. Die Bankroll muss groß genug sein, um die Varianz auszuhalten, und die Einsätze müssen klein genug sein, um nicht vorzeitig pleite zu sein.
- Disziplin: Der schwerste Teil der Value-Suche ist nicht die Rechnung, sondern das Unterlassen. Eine Quote von 5,00 auf einen Außenseiter fühlt sich verlockend an, auch wenn die eigene Schätzung nur 15 % beträgt. Wer hier nachgibt, verwässert den eigenen Edge. Disziplin heißt, nur die Wetten zu spielen, die das Modell empfiehlt, nicht die, die sich „gut anfühlen“.
Anbieter im Vergleich: Lizenz, Quoten, Konditionen
Die folgende Übersicht zeigt alle zehn in dieser Seite besprochenen Anbieter mit ihrem Status auf der GGL-Whitelist und dem Datum der Sportwetten-Erlaubnis. Sie ist eine Einordnung, keine Rangliste. Was die Tabelle nicht zeigt: die konkrete Marge im Einzelfall, die Bonuskonditionen oder das Wettprogramm. Dafür sind die einzelnen Anbieterabschnitte da.
| Marke | GGL-Whitelist-Status und Erlaubnisinhaber | Sportwetten-Erlaubnis seit |
|---|---|---|
| Betano | Whitelist-Eintrag Sportwetten, Inhaber Betkick Sportsbetting Limited | 19.02.2021 |
| AdmiralBet | Whitelist-Eintrag Sportwetten, Inhaber Greentube Betting Malta Limited | 09.10.2020 |
| DAZN Bet | Whitelist-Eintrag Sportwetten, Inhaber DZBT Operations Limited | 22.08.2023 |
| VBet | Whitelist-Eintrag Sportwetten, Inhaber SCGO Limited | 05.12.2023 |
| bwin | Whitelist-Erlaubnis Sportwetten, Inhaber bwin (Deutschland) Limited | 09.10.2020 |
| Tiptorro | Whitelist-Erlaubnis Sportwetten, Inhaber Torro Tec Limited | 30.06.2021 |
| Interwetten | Whitelist-Erlaubnis Sportwetten, Inhaber Interwetten Gaming Limited | 02.11.2020 |
| Bet3000 | Whitelist-Erlaubnis Sportwetten, Inhaber I.B.C. Sportsbetting Limited | 22.04.2026 |
| Sportwetten.de | Whitelist-Erlaubnis Sportwetten, Inhaber NetX Betting Limited | 19.11.2020 |
| NEO.bet | Whitelist-Erlaubnis Sportwetten, Inhaber Greenvest Betting Limited | 09.10.2020 |
Was die Spalten nicht verraten: die Quotierung im Einzelfall, die Marge pro Markt und das Live-Wettprogramm. Die folgenden Anbietertexte arbeiten das für jede Marke auf, basierend auf den öffentlich zugänglichen Informationen der Anbieter.
Betano – breites Programm, aber Quote muss man prüfen
Betano ist mit einer Sportwetten-Erlaubnis seit dem 19. Februar 2021 auf der GGL-Whitelist vertreten, Inhaber ist die Betkick Sportsbetting Limited. Die zugehörige App „Betano Sportwetten und Slots“ wird im Apple App Store von der KAIZEN GAMING INTERNATIONAL LIMITED angeboten und nennt in der Entwicklerbeschreibung Features wie Bet Builder (mehrere Märkte eines Spiels kombinieren), Cash Out und Live-Streaming unter anderem von LaLiga, FA Cup, Tennis-Grand-Slams, NBA, EuroLeague und NFL. Damit gehört Betano zu den Anbietern, die sowohl Pre-Match- als auch Live-Märkte breit abdecken – ein Vorteil für alle, die Value nicht nur vor Spielbeginn suchen.
Was die Marge angeht, schweigt die Whitelist, und auch die App-Beschreibung liefert keine Quote. Wer hier Value sucht, muss die Quoten für den konkreten Ausgang selbst mit der Konkurrenz vergleichen – was bei einem Anbieter mit Live-Streaming von vier Topligen und breitem Bet Builder besonders dann lohnt, wenn der eigene Edge gerade in einem dieser Märkte liegt.
Für wen es passt: Value-Sucher, die breite Live-Märkte und Kombi-Funktionen brauchen und bereit sind, die Quoten einzeln zu prüfen. Wer nur auf die 1X2-Quoten der Bundesliga schaut, findet bei anderen Anbietern oft ähnliche oder bessere Werte.
AdmiralBet – ältere Erlaubnis, schlankes Programm
AdmiralBet trägt die Erlaubnis seit dem 9. Oktober 2020, mit Folgeerlaubnissen vom 13. Dezember 2022 und 29. Juli 2024. Inhaber ist die Greentube Betting Malta Limited. Für virtuelle Automatenspiele auf slots.admiralbet.de besteht eine separate Erlaubnis seit dem 28. September 2022 – was die Casino- von der Sport-Lizenz trennt und noch einmal zeigt, dass eine Whitelist-Erlaubnis auf einem Gebiet nichts über die anderen aussagt.
Zur Marge und zum Quotenprogramm im Sportbereich trägt die Whitelist keine Information, und die öffentlich verfügbaren Quellen schweigen hierzu ebenfalls. Wer AdmiralBet in die Value-Rechnung einbezieht, muss die Quoten am Markt direkt vergleichen.
Für wen es passt: AdmiralBet ist eine Alternative für Spieler, die eine ältere, gefestigte Whitelist-Erlaubnis schätzen und das Programm prüfen, ohne sich von breiten Live-Streams locken zu lassen.
DAZN Bet – Quotenabschlag direkt im Konto
DAZN Bet ist seit dem 22. August 2023 auf der Whitelist, Inhaber ist die DZBT Operations Limited. Was DAZN Bet für die Value-Rechnung besonders macht, ist die klare Handhabung der Wettsteuer: Auf jede Sportwette wird ein Quotenabschlag von 5 % erhoben, der automatisch berechnet wird. Im Kontoverlauf sind Einsatz und Quotenabschlag je Wette sichtbar – was die Nachvollziehbarkeit verbessert und einen klaren Abzugsposten in jeder Rechnung liefert.
Die Konsequenz: Wer bei DAZN Bet eine Quote von 2,00 sieht, rechnet für die Value-Berechnung mit einer effektiven Netto-Quote von 1,90 (nach 5 % Abzug). Wer den Bruttoabschlag vergisst, überschätzt seinen Edge regelmäßig um den entsprechenden Faktor. Genau für Value-Sucher ist diese Transparenz ein Vorteil – sie macht die Rechnung ehrlich.
Für wen es passt: Value-Sucher, die eine klare, nachvollziehbare Steuerlogik schätzen und bereit sind, den Quotenabschlag in jede Rechnung einzubauen. Wer mit DAZN-Quoten arbeitet, sollte sich angewöhnen, vor jeder Wette die Netto-Quote zu notieren.
VBet – kurze Whitelist-Historie, klassisches Programm
VBet ist seit dem 5. Dezember 2023 whitelisted, Inhaber ist die SCGO Limited mit Sitz im Luxe Pavilion, 2nd Level, Diamonds International Building, Portomaso, St. Julian’s, Malta. Die Erlaubnis ist vergleichsweise jung, und das Sportwettenprogramm trägt keine besonderen, in den Quellen dokumentierten Merkmale.
Wer VBet in den Vergleich einbezieht, sollte die Quoten für den konkreten Ausgang selbst prüfen. Die Whitelist-Erlaubnis bedeutet, dass VBet sich an OASIS, LUGAS und die 1.000-€-Standardgrenze hält – was für den Spielerschutz ein Vorteil ist, für die Verfügbarkeit hoher Limits einen Nachteil.
Für wen es passt: Spieler, die einen Anbieter mit kurzer, sauberer Whitelist-Historie suchen und das Programm auf eigene Faust durchsehen. Wer VBet in den Value-Vergleich aufnimmt, sollte die konkrete Marge für den Zielmarkt prüfen.
bwin – Live-Funktionen und Quotenboosts
bwin ist seit dem 9. Oktober 2020 whitelisted, Inhaber die bwin (Deutschland) Limited, mit einer Folgeerlaubnis vom 23. Dezember 2022. Die zugehörige App „bwin – Sportwetten App“ wird im Apple App Store von der bwin.party entertainment Limited angeboten; die Entwicklerbeschreibung nennt Cashout (manuell und automatisch), Live-Streams, Live-Statistiken, Kombi-Boost und Quoten-Boost. Damit zählt bwin zu den Anbietern mit dem breitesten Funktionspaket unter den hier besprochenen Marken.
Für die Value-Rechnung ist der Cashout ein zweischneidiges Schwert. Ein vorzeitiger Ausstieg kann eine Wette retten, die im Laufe des Spiels kippt – aber er nimmt dem Spielenden auch die Chance auf den vollen Gewinn, und die Cashout-Quote, die bwin anbietet, enthält ihre eigene Marge. Quotenboosts wiederum sind Marketinginstrumente: Sie erhöhen ausgewählte Quoten, oft auf Kombiwetten, und ihre Effektivverzinsung hängt davon ab, ob der Boost die Marge des Anbieters überkompensiert. Bei einfachen Quotenboosts auf Einzelwetten kann das gelingen, bei Kombi-Boosts ist Vorsicht angebracht.
Für wen es passt: Value-Sucher, die Live-Streams und Cashout-Funktionen aktiv nutzen und ein breites Programm schätzen. Wer mit Quotenboosts arbeitet, sollte den Boost gegen die reguläre Quote rechnen, bevor er zuschlägt.
Tiptorro – Cashout auf Einzeltickets
Tiptorro ist seit dem 30. Juni 2021 whitelisted, Inhaber ist die Torro Tec Limited, mit einer Folgeerlaubnis vom 27. Dezember 2022. Die App-Beschreibung hebt hervor, dass Tipps vor Spielbeginn und live als Einzel-, Kombinations-, Mehrweg- und Systemwetten abgegeben werden können; solange das Ticket offen ist, ist ein Rückkaufangebot (Cashout und Teil-Cashout) möglich.
Das ist für Value-Sucher relevant, weil Tiptorro Cashout auch auf Mehrweg- und Systemwetten anbietet – was nicht selbstverständlich ist. Wer seine Value-Wette als Teil eines Ticksets läuft und merkt, dass die übrigen Beine wackeln, kann das gesamte Ticket vorzeitig beenden und so den Verlust begrenzen. Allerdings gilt auch hier: Die Cashout-Quote ist nicht geschenkt, sie ist ein neues Angebot mit eigener Marge. Wer Cashout nutzt, sollte die angebotene Quote mit der eigenen Schätzung des Restwerts vergleichen.
Für wen es passt: Spieler, die System- und Mehrweg-Tickets bauen und die Möglichkeit schätzen, vor dem letzten Bein auszusteigen. Der Cashout ersetzt keine Value-Strategie, kann sie aber absichern.
Interwetten – Steuer in den AGB sauber geregelt
Interwetten ist seit dem 2. November 2020 whitelisted, Inhaber die Interwetten Gaming Limited, mit Folgeerlaubnis vom 27. Dezember 2022. Die AGB für Sportwetten (Version 1.1, Stand 07.07.2021) regeln in Teil G Nr. 8, dass die Sportwettensteuer vom Anbieter getragen und bei Wetten ein Quotenabschlag von 5,3 % vorgenommen wird. Das liest sich so, als würde die Steuer im Hintergrund verrechnet und der Bruttogewinn entsprechend gemindert – eine in der Branche übliche Konstruktion.
Für die Value-Rechnung heißt das: Die angezeigte Quote bei Interwetten ist die Brutto-Quote. Wer mit Q · W rechnet, muss den 5,3-%-Abschlag vom Gewinn subtrahieren, um die effektive Netto-Quote zu erhalten. Diese Logik entspricht dem Modell, das ODDSET und DAZN Bet ebenfalls verwenden – der Abschlag ist nur bei Interwetten in den AGB formal als „Quotenabschlag“ gefasst.
Für wen es passt: Value-Sucher, die eine klare AGB-Regelung schätzen und bereit sind, den Steuerabschlag in jede Rechnung einzubauen. Die offene Formulierung hilft, später keine Überraschung im Kontoverlauf zu erleben.
Bet3000 – jüngste Whitelist-Erlaubnis im Feld
Bet3000 ist mit Erstdatum 22. April 2026 die jüngste Whitelist-Erlaubnis im Feld, Inhaber ist die I.B.C. Sportsbetting Limited mit Sitz in Sliema, Malta. Eine so junge Erlaubnis bedeutet nicht zwingend ein junges Produkt – der Anbieter ist im deutschsprachigen Raum seit Jahren aktiv – aber sie bedeutet, dass die GGL-Aufsicht für Bet3000.de erst seit kurzem formal greift.
Für die Value-Suche ist entscheidend, was die Quoten hergeben. Die Whitelist schweigt zur Marge, und die öffentlichen Quellen tragen hierzu ebenfalls keine dokumentierte Aussage. Wer Bet3000 in den Vergleich einbezieht, sollte die Zielmärkte direkt prüfen.
Für wen es passt: Spieler, die einen Anbieter mit junger, sauberer Erlaubnis suchen und bereit sind, das Wettprogramm eigenständig zu durchsuchen. Bis sich eine breitere Quotenbasis aufgebaut hat, ist Bet3000 eher eine Beimischung als ein Hauptanbieter im Value-Portfolio.
Sportwetten.de – Bonus mit klaren Umsatzregeln
Sportwetten.de ist seit dem 19. November 2020 whitelisted, Inhaber die NetX Betting Limited, mit Folgeerlaubnis vom 16. Dezember 2022. Beim Willkommensbonus, der hier der Vollständigkeit halber Erwähnung findet, muss der eingezahlte Betrag 1-fach und der Bonusbetrag 6-fach mit Einsätzen auf Sportwetten umgesetzt werden; zulässig sind nur Wetten mit einer Mindestgesamtquote von 2,00 pro Wettschein. Bei 100 € Einzahlung und 100 € Bonus beträgt der Gesamtumsatz 700 €.
Die Rechnung im Detail: Bonus 100 €, Einzahlung 100 €. Einzahlung muss 1 × 100 € = 100 € umgesetzt werden, Bonus 6 × 100 € = 600 €. Gesamt 700 €. Bei einer angenommenen durchschnittlichen Marge von 5 % auf den umgesetzten Wetten liegt der erwartete Verlust durch das Clearing bei etwa 35 € – dem Gegenwert von 35 % des Bonus, bevor ein Cent Gewinn übrig bleibt. Da nur Wetten ab Quote 2,00 zählen, ist die Marge in der Praxis eher 5–7 %, was den Verlust auf 35–49 € treibt. Das ist kein schlechter Bonus im Marktvergleich, aber auch kein Geschenk: Die Wettsteuer (sofern der Anbieter sie nicht trägt) verschärft die Rechnung zusätzlich, und die Mindestquote von 2,00 schließt die sicheren Favoritenwetten aus, die für das Clearing am günstigsten wären.
Für wen es passt: Spieler, die einen Bonus mit nachvollziehbaren, harten Regeln suchen und bereit sind, dafür 700 € Umsatz zu leisten. Wer den Bonus schleift, ohne den Umsatz klar zu kalkulieren, zahlt am Ende drauf.
NEO.bet – Funktionen, die das Live-Geschäft stützen
NEO.bet ist seit dem 9. Oktober 2020 whitelisted, Inhaber die Greenvest Betting Limited, mit Folgeerlaubnis vom 22. Dezember 2022. Zu den Funktionen der App zählen laut Entwicklerbeschreibung Live-Quoten, Live-Wetten, Cashout und Teil-Cashout. Damit ist NEO.bet funktional ähnlich aufgestellt wie Tiptorro, allerdings ohne explizite Erwähnung von System- oder Mehrweg-Tickets.
Für die Value-Suche im Live-Bereich ist die Cashout-Funktion relevant – und hier gilt dasselbe wie bei allen anderen Anbietern: Die Cashout-Quote trägt eine eigene Marge, und wer sie nutzt, sollte prüfen, ob sie den Restwert des Tickets angemessen widerspiegelt.
Für wen es passt: Spieler, die ein schlankes Live-Angebot mit Cashout-Funktion suchen und keine besondere Affinität zu ausgefallenen Wettmärkten haben. NEO.bet ist eine solide Beimischung im Value-Portfolio, kein Spezialanbieter.
Häufige Fragen zu Value-Wetten
Was genau ist eine Value-Wette?
Eine Wette hat dann einen Wert, wenn das Produkt aus der angezeigten Rückzahlungsquote Q und der selbst geschätzten Gewinnwahrscheinlichkeit W größer als 1 ist. Mathematisch: Q · W > 1. Die Differenz Q · W − 1 ist der erwartete Ertrag pro 1 € Einsatz, gemittelt über sehr viele Wetten. Value ist also eine statistische Eigenschaft, kein Versprechen für die einzelne Wette.
Wie berechnet man den Erwartungswert aus Quote und Wahrscheinlichkeit?
Der erwartete Ertrag pro 1 € Einsatz ist Q · W − 1. Wer 1 € auf eine Quote von 3,00 setzt und die Gewinnwahrscheinlichkeit auf 0,4 schätzt, rechnet 3,00 · 0,4 − 1 = 0,20 – also 20 Cent erwarteter Gewinn pro 1 € Einsatz, im Schnitt über viele Wetten. Bei W = 0,36 und Q = 3 bleibt 0,08, immer noch positiv, aber knapp. Bei W = 0,3 und Q = 3 wäre das Ergebnis −0,1, also kein Value.
Wie schätzt man die Gewinnwahrscheinlichkeit realistisch?
Brauchbare Schätzungen kommen aus Daten, nicht aus Bauchgefühl. Heimstärke, Auswärtsschwäche, Verletzungslage, Head-to-Head, Tordurchschnitt und, wo verfügbar, xG-Werte bilden die Grundlage. Die Schätzung bleibt eine Schätzung mit Bandbreite. Wer seine eigene Trefferquote über 200+ Wetten trackt, kann prüfen, ob die Schätzung kalibriert ist. Liegt die tatsächliche Trefferquote deutlich unter der geschätzten, war die Schätzung zu optimistisch – und die Value-Theorie kippt.
Wie wirkt sich die Sportwettensteuer auf die Value-Rechnung aus?
Die Wettsteuer von 5,3 % auf den Einsatz netto Steuer wird vom Veranstalter geschuldet, aber ob und wie er sie weitergibt, ist seine Sache. Zieht der Anbieter sie vom Gewinn ab, landet die effektive Netto-Quote entsprechend niedriger. Aus einer Brutto-Quote von 2,00 wird effektiv 1,90 (bei 5 % Abzug). Eine Wette, die mit der Bruttoquote nach Value aussah, kann nach Steuerabzug unter Q · W = 1 rutschen. Genau deshalb gehört die Steuerlogik des Anbieters in jede Value-Berechnung.
Warum bringt eine Value-Wette nicht in jedem Einzelfall einen Gewinn?
Eine Value-Wette ist eine Wette mit positivem Erwartungswert über viele Wiederholungen. Im Einzelfall kann sie verlieren – sogar zehn Mal hintereinander. Erst über Hunderte oder Tausende Wetten zeigt sich, ob die Strategie tatsächlich profitabel ist. Wer nach 50 Wetten aufhört, weil das Modell „nicht funktioniert“, hat das Konzept nicht verstanden. Die Bankroll muss groß genug sein, um die Varianz auszuhalten.
Welche Rolle spielen Marge und Quotenvergleich zwischen Whitelist-Anbietern?
Jede Quote enthält eine Marge – den Anteil, den der Anbieter im Schnitt einbehält. Bei einem Zwei-Wege-Markt mit Quote 1,90 auf beiden Seiten liegt die Marge bei rund 5 %, bei Drei-Wege-Märkten höher. Anbieter mit niedrigerer Marge bieten bessere Voraussetzungen, um Value zu finden, weil die faire Quote näher an der angezeigten Quote liegt. Der Quotenvergleich zwischen Whitelist-Anbietern ist also kein Selbstzweck, sondern die operative Umsetzung der Value-Suche – vorausgesetzt, die eigenen Schätzungen sind kalibriert.
Wettarten – wettentippsinfo.com
Inhalt erstellt vom Team «wettentippsinfo.com»