Steuerfrei wetten 2026: Was die Werbung verschweigt und wer die Sportwettensteuer wirklich trägt
 Verfügbar in DE
Stand: 16. Oktober 2026 · Geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL), Stand 2. Oktober 2026.
Wer in Deutschland „steuerfrei wetten“ googelt, sucht zumeist dasselbe: einen Wettanbieter, der einem die Steuer nicht vom Gewinn abzieht. Die ehrliche Antwort beginnt dort, wo die Werbung aufhört. Die Sportwettensteuer ist nach dem Rennwett- und Lotteriegesetz (§§ 16-25 RennwLottG) eine Abgabe des Veranstalters, nicht der Spielenden (§ 19). 5,3 Prozent des Einsatzes, der die Steuer selbst nicht enthält, also rund 5,03 Prozent des einbezahlten Betrags, gehen an das Finanzamt. Was die Anbieter mit diesem Betrag tun, ist Verhandlungssache – und genau dort entsteht der Unterschied zwischen „steuerfrei“ und „die Steuer steckt in der Quote“.
Die Werbung mit „0 % Wettsteuer“ bedeutet nie, dass niemand zahlt, sondern stets, dass der Anbieter die Steuer intern trägt. Wie er sie finanziert, entscheidet, was am Ende auf dem Wettschein steht: ein niedrigerer Gewinn, eine gekürzte Quote oder ein direkter Abzug vom Einsatz. Wer das versteht, sieht die Ranglisten der Anbieter mit anderen Augen.
Rechtslage: Wer die Sportwettensteuer schuldet – und wer sie kontrolliert
Die Sportwettensteuer existiert in Deutschland seit dem 1. Juli 2012. Sie ist eine reine Veranstaltersteuer: Wer eine Wette organisiert, schuldet sie. Der Spieler bekommt davon auf dem Wettschein nichts zu sehen – sofern der Anbieter sie nicht durchreicht. Genau dieses „sofern“ macht den Markt undurchsichtig.
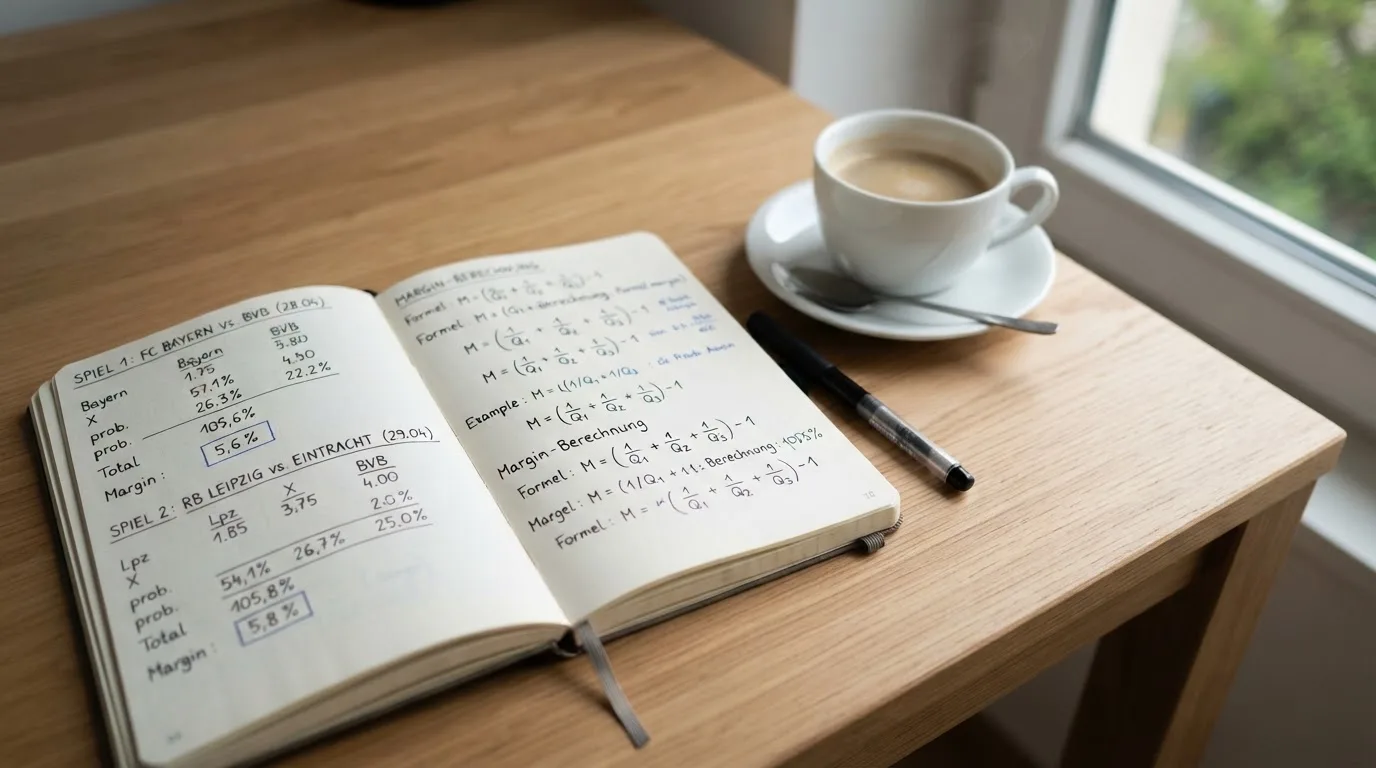
Der Steuersatz steht im Gesetz: 5,3 Prozent der Bemessungsgrundlage, die der Einsatz abzüglich der Steuer selbst ist. Wer 100 € einzahlt und 100 € als Wetteinsatz riskiert, zahlt nicht 5,30 € Steuer, sondern 100 × 5,3 / 105,3 = 5,03 €. Dieser Unterschied von etwa 27 Cent ist klein, aber er entscheidet, welche Rechnung ein Anbieter in seinen AGB offen ausweisen muss.
Die Steuereinnahmen aus Sportwetten beliefen sich laut Statistischem Bundesamt im Jahr 2023 auf 409 Millionen Euro, ein Rückgang um 5,2 Prozent gegenüber dem Vorjahr. Zehn Jahre zuvor waren es 189 Millionen. Die gesamten Steuereinnahmen aus Glücksspiel lagen 2023 bei rund 2,48 Milliarden Euro, wovon die Lotteriesteuer mit etwa 1,77 Milliarden Euro den größten Anteil stellte.
Die Aufsicht über die Erlaubnis liegt nicht beim Finanzamt, sondern bei der Gemeinsamen Glücksspielbehörde der Länder (GGL) in Halle (Saale). Sie erteilt die bundesweite Erlaubnis zur Veranstaltung und Vermittlung von Sportwetten im Internet (§ 9a Abs. 1 Nr. 3, § 27f Abs. 1 GlüStV 2021), überwacht die Anbieter und verhängt Bußgelder (§ 28a). Die offizielle Whitelist (§ 9 Abs. 8) ist das einzige Mittel, mit dem sich eine gültige Erlaubnis prüfen lässt. Wer dort nicht steht, hat in Deutschland keine Erlaubnis – unabhängig von Lizenzen aus Malta, Curaçao oder Anjouan.
Was die GGL-Whitelist zeigt
Die Whitelist mit Stand 2. Oktober 2026 führt 30 Einträge: 27 Veranstalter mit Sportwetten-Erlaubnis (zwei davon zusätzlich mit Pferdewetten-Erlaubnis) und drei weitere, die ausschließlich Pferdewetten anbieten dürfen. Jede gelistete Domain ist eine .de-Domain – aber ein .de-Auftritt allein beweist gar nichts. Die Erlaubnis gilt immer nur für die Domain, die unter der Sportwetten-Erlaubnis eingetragen ist; eine Casino- oder Poker-Erlaubnis derselben Firma deckt das Sportwetten-Angebot nicht ab.
Die Erstgenehmigung läuft nach § 4c Abs. 1 GlüStV fünf Jahre. Die Whitelist zeigt nur das Datum der Erteilung beziehungsweise einer Folgeerlaubnis, niemals ein Enddatum. Wer wissen will, wie lange eine Erlaubnis noch besteht, liest die Terms des Anbieters – oder wartet auf eine aktualisierte Whitelist.
Was die GGL derzeit beanstandet
Am 17. September 2026 warnte die GGL Verbraucher ausdrücklich vor der Teilnahme an illegalen Angeboten und nannte dabei unter anderem „Platincasino“. Solche Warnungen sind kein Einzelfall, sondern Ausdruck einer laufenden Vollzugspraxis: Verbotsverfügungen, Zahlungs- und Netzblockaden nach § 9 GlüStV. Anbieter ohne deutsche Erlaubnis bewegen sich in einem Raum, in dem die Spielenden keinen deutschen Schutz genießen – keine OASIS-Sperre, keine LUGAS-Limitdatei, kein deutsches Beschwerdeverfahren.
Offene Rechtsfrage vor dem EuGH
Der Bundesgerichtshof hat am 25. Juli 2024 (Az. I ZR 90/23) dem EuGH die Frage vorgelegt, ob die europäische Dienstleistungsfreiheit einer Nichtigkeit von Sportwettenverträgen entgegensteht. Der Kläger fordert von Tipico mehr als 3.700 € an Verlusten aus den Jahren 2013 bis 2018 zurück. In seinen Schlussanträgen vom 19. März 2026 (Rechtssache C-530/24) hält EuGH-Generalanwalt Nicholas Emiliou es grundsätzlich für möglich, nicht lizenzierte Anbieter zur Rückzahlung verlorener Einsätze zu verpflichten – mit einer Ausnahme: Wenn die Behörden zugesichert haben, die Lizenzpflicht vorerst nicht durchzusetzen. Bis zu einer EuGH-Entscheidung ist die Rückforderung keine Selbstverständlichkeit.
Spielerschutz: Was unabhängig von der Steuer gilt
Die Sportwettensteuer ist die eine Seite der Medaille. Die andere ist der Schutz der Spielenden – und der gilt unabhängig davon, ob der Anbieter die Steuer trägt oder durchreicht. Wer ein Konto eröffnet, kommt an den Regeln nicht vorbei, die der GlüStV 2021 jedem erlaubten Anbieter vorschreibt.
Teilnahme erst ab 18 Jahren
§ 4 Abs. 3 GlüStV zieht die Altersgrenze klar bei 18 Jahren. Jeder Anbieter auf der Whitelist prüft das im Rahmen der vollständigen Verifizierung nach § 6a. Vor der Verifizierung darf ein Anbieter höchstens 72 Stunden lang mit einem Einzahlungslimit von 100 € spielen lassen – Auszahlungen sind in dieser Phase nicht möglich. Die Phase ist dazu da, Neugierige nicht vollständig auszusperren, nicht dazu, ernsthaftes Wetten vor der Identitätsprüfung zu erlauben.
Einzahlungslimit über LUGAS
Das Standard-Einzahlungslimit liegt nach § 6c Abs. 1 GlüStV bei 1.000 € pro Kalendermonat, und zwar addiert über alle Anbieter hinweg. Die Limitdatei LUGAS sorgt dafür, dass ein Spieler, der bei Anbieter A 600 € eingezahlt hat, bei Anbieter B nur noch 400 € einzahlen kann. Eine Erhöhung auf bis zu 10.000 € im Monat ist möglich, aber nur mit nachgewiesener wirtschaftlicher Leistungsfähigkeit. Bis 30.000 € dürfen höchstens ein Prozent der aktiven Kundinnen und Kunden eines Anbieters erhalten. Eine Selbstauskunft reicht nicht. Senkungen greifen sofort, Erhöhungen erst nach sieben Tagen – die Karenzzeit schützt vor impulsiven Anpassungen nach einem Verlust.
Parallelverbot und Aktivitätsdatei
Parallel zu LUGAS-Limits läuft die Aktivitätsdatei nach § 6h: Es ist verboten, parallel bei mehreren Anbietern zu spielen. Wer parallel spielt, wird durch die Anbieter gesperrt, sobald die Datei den Konflikt anzeigt. In der Praxis heißt das: Ein Konto bei einem Anbieter, dann das nächste – nicht beides gleichzeitig.
OASIS-Sperrsystem und Panikbutton
Die bundesweite Sperrdatei OASIS (§§ 8, 8a) wird bei Registrierung und Login abgefragt. Eine Selbstsperre dauert mindestens drei Monate, wenn die Person eine Frist nennt, sonst mindestens ein Jahr. Dazu kommt der Panikbutton nach § 6i Abs. 3: Eine 24-Stunden-Sofortsperre, ausgelöst mit einem Klick. Beide Systeme greifen nur bei Anbietern auf der Whitelist. Offshore-Anbieter sind weder an OASIS noch an LUGAS angeschlossen – der Schutzmechanismus, der bei einem lizenzierten Anbieter nach 30 Sekunden greift, existiert dort nicht.
Zahlungen nur auf eigenen Namen
§ 6b Abs. 4 GlüStV erlaubt ausschließlich Zahlungen von einem Konto, das auf den Namen der Spielerin oder des Spielers lautet, bei einem Institut nach dem Geldwäschegesetz. Anonyme Zahlungsmittel – Kryptowährungen, anonyme Prepaid-Karten – sind im lizenzierten deutschen Markt ausgeschlossen. Das schließt den Kreis: Wer bei einem Whitelist-Anbieter spielt, zahlt nachvollziehbar, zahlt steuerlich erfasst, spielt unter einem realen Namen. Wer das nicht will, landet zwangsläufig bei Offshore.
Spielguthaben auf geschütztem Treuhandkonto
Spielerguthaben liegen auf einem insolvenzgeschützten Treuhandkonto. Im Fall einer Kontoschließung wird das Restguthaben nach § 6b Abs. 6-7 innerhalb von fünf Werktagen gebührenfrei ausgezahlt. Die Frist ist hart, der Schutz greift, solange der Anbieter zahlungsfähig ist – und im Insolvenzfall schützt die Treuhand.
So rechnen die Anbieter die Steuer weiter
Bevor eine Rangliste der Anbieter Sinn ergibt, muss klar sein, welche Modelle es überhaupt gibt. Die Werbung mit „steuerfrei“ verschleiert mehr, als sie erklärt.
Drei Wege, die Steuer unterzubringen
Es gibt im Wesentlichen drei Modelle, wie Anbieter die 5,03 Prozent effektiven Steueranteil weitergeben – und jedes Modell ändert die Rechnung der Spielenden:
Abzug vom Einsatz. Der Anbieter zieht die Steuer direkt vom eingezahlten Betrag ab, bevor der Wettschein gültig wird. Wer 100 € einzahlt, kann nur 94,97 € setzen. Der Nachteil: Der Einsatz sinkt, der potenzielle Gewinn sinkt proportional. Wer mit kleinen Beträgen spielt, verliert überproportional, weil der Fixkostenanteil pro Wette gleich bleibt.
Quotenabschlag. Der Anbieter belässt den Einsatz in voller Höhe, kürzt aber die angebotene Quote. Aus einer Quote von 2,00 wird intern eine Quote von etwa 1,90. Im Gewinnfall erhält die Spielerin oder der Spieler weniger, obwohl auf dem Wettschein 2,00 stand. Das Modell ist für die Spielenden unsichtbarer als der Einsatzabzug, weil der Wettschein keinen Hinweis zeigt.
Abzug vom Gewinn. Der Anbieter belässt Einsatz und Quote, zieht aber im Gewinnfall einen festen Prozentsatz vom Bruttogewinn ab. Die Wette wird gewonnen, die Auszahlung erfolgt – nur eben gekürzt. Wer nicht weiß, dass der Anbieter so verfährt, wundert sich, warum die Auszahlung nicht zur angezeigten Quote passt.
Die ehrliche Rechnung: ein Beispiel mit 100 € Einsatz und Quote 2,00
Die folgende Beispielrechnung zeigt, wie sich die drei Modelle auf eine einzelne Wette mit 100 € Einsatz und einer angezeigten Quote von 2,00 auswirken. Es handelt sich um ein reines Rechenbeispiel, nicht um eine zitierte Marktquote.
Modell 1: Abzug vom Einsatz. Der Anbieter verlangt 5,03 € Steuer, bevor die Wette platziert wird. Einsatz auf dem Wettschein: 94,97 €. Bei Quote 2,00 und vollem Treffer: 94,97 € × 2,00 = 189,94 € Auszahlung. Netto: 89,94 € Gewinn. Gegenüber dem unversteuerten Idealfall (200 € Auszahlung, 100 € Gewinn) fehlen 10,06 €.
Modell 2: Quotenabschlag. Die Spielerin zahlt 100 € ein, der Anbieter kürzt die angezeigte Quote intern auf etwa 1,90. Bei vollem Treffer: 100 € × 1,90 = 190 € Auszahlung. Netto: 90 € Gewinn. Die Reduktion beträgt 10 € – exakt der Steueranteil plus Rundung.
Modell 3: Abzug vom Bruttogewinn. Die Spielerin zahlt 100 € ein, die Wette wird mit Quote 2,00 gewonnen, also 200 € Bruttoauszahlung. Der Anbieter behält 5 Prozent vom Bruttogewinn ein, das sind 10 € bei einem Bruttogewinn von 100 € (Einsatz × Quote − Einsatz). Auszahlung: 190 €. Netto: 90 € Gewinn.
Alle drei Modelle kommen in ihrer Wirkung auf dasselbe Ergebnis von rund 90 € Nettogewinn hinaus – der Unterschied liegt allein in der Sichtbarkeit auf dem Wettschein. Die Wettende, die den Mechanismus versteht, weiß, dass hinter jeder dieser Varianten derselbe Betrag von etwa 5 Prozent steckt. Die Wettende, die das Modell nicht kennt, wundert sich, warum die Auszahlung 10 € weniger zeigt als die Quote versprochen hat.
Interwetten, einer der hier behandelten Anbieter, kombiniert zwei Modelle: Die Steuer wird nach § 17 RennwLottG vom Anbieter getragen, der Ausgleich erfolgt aber über einen Quotenabschlag von 5,3 Prozent (Abschnitt G.8 der AGB). Zusätzlich wird im Gewinnfall die Auszahlungsquote um 5,3 Prozent reduziert – ausgenommen sind Cash-Out-Gewinne. Wer mit Cash Out aussteigt, entgeht dieser zweiten Kürzung.
Warum „steuerfrei“ immer relativ bleibt
Es gibt keinen Anbieter, der die Sportwettensteuer nicht zahlt. Die 409 Millionen Euro aus dem Jahr 2023 sind irgendwo bezahlt worden. Die Frage ist nur, ob der Anbieter den Betrag 1:1 an das Finanzamt überweist und dafür mit dem Markt eine Quote aushandelt, die diesen Steueranteil einschließt – oder ob er ihn offen ausweist und vom Gewinn abzieht. Die Werbung mit „0 % Wettsteuer“ verkauft ein anderes Versprechen: dass der Anbieter auf seinem Anteil verzichtet, um einen günstigeren Markt zu bieten. Das ist legitim, aber es ist nicht dasselbe wie ein steuerfreier Gewinn.
Die zehn Anbieter im Vergleich
Die folgende Übersicht zeigt alle hier behandelten Buchmacher mit ihrem Status auf der GGL-Whitelist. Die Erlaubnis gilt immer für die angegebene Domain; ein Eintrag bei Casino oder Poker derselben Firma bedeutet nicht, dass dort Sportwetten erlaubt sind. Die Erstgenehmigung markiert den Tag, an dem die GGL die Erlaubnis erteilt hat. Die Whitelist enthält kein Enddatum, also ist die Erlaubnis so lange gültig, bis sie widerrufen oder verändert wird.
| Anbieter | GGL-Whitelist-Status und Erlaubnisinhaber | Sportwetten-Erlaubnis seit |
|---|---|---|
| Sportingbet | Whitelist-Eintrag für Sportingbet; Inhaber Sportingbet (Deutschland) Limited | 09.10.2020 (Folgeerlaubnis 21.12.2022) |
| LeoVegas | Whitelist-Eintrag für LeoVegas; Inhaber LVSports Limited | 21.10.2024 |
| Sportwetten.de | Whitelist-Eintrag für Sportwetten.de; Inhaber NetX Betting Limited | 19.11.2020 (Folgeerlaubnis 16.12.2022) |
| bet-at-home | Whitelist-Eintrag für bet-at-home; Inhaber Bet-at-home.com Internet Limited | 02.11.2020 (Folgeerlaubnis 22.12.2022) |
| Tipwin | Whitelist-Eintrag für Tipwin; Inhaber Tipwin Limited | 09.10.2020 (Folgeerlaubnisse 27.12.2022, 09.01.2024) |
| Winamax | Whitelist-Eintrag für Winamax; Inhaber WINAMAX (Société anonyme) | 29.06.2021 (Folgeerlaubnis 08.12.2022) |
| Betano | Whitelist-Eintrag für Betano; Inhaber Betkick Sportsbetting Limited | 19.02.2021 (Folgeerlaubnis 16.12.2022) |
| VBet | Whitelist-Eintrag für VBet; Inhaber SCGO Limited | 05.12.2023 |
| Betway | Whitelist-Eintrag für Betway; Inhaber Betway Limited | 09.03.2021 (Folgeerlaubnis 23.12.2022) |
| NEO.bet | Whitelist-Eintrag für NEO.bet; Inhaber Greenvest Betting Limited | 09.10.2020 (Folgeerlaubnis 22.12.2022) |
Die Tabelle zeigt, dass die hier behandelten Anbieter über den gesamten Zeitraum von 2020 bis 2024 ihre Erstgenehmigung erhalten haben. LeoVegas ist mit der Erstgenehmigung vom 21.10.2024 der jüngste Eintrag; VBet folgte am 05.12.2023. Alle anderen Anbieter wurden zwischen Oktober 2020 und Juni 2021 erstmals zugelassen und haben in der zweiten Jahreshälfte 2022 (mit einzelnen Ausnahmen 2024) Folgeerlaubnisse erhalten.
Was die Tabelle nicht zeigt
Eine Erlaubnis ist keine Aussage über die Qualität der Quoten, die Steuerpolitik oder den Umgang mit Gewinnen. Die Tabelle gibt nur die formale Voraussetzung wieder: Wer auf der Whitelist steht, darf in Deutschland Sportwetten anbieten. Wie der Anbieter die Steuer weitergibt, ist eine Sache seiner AGB und Wettregeln – und die unterscheiden sich deutlich.
Die Anbieter im Detail
Im Folgenden werden die zehn Anbieter einzeln betrachtet, mit Fokus auf die Frage, die diese Seite beantworten will: Wie geht der Anbieter mit der Sportwettensteuer um, und was bleibt davon auf dem Wettschein sichtbar? Die Reihenfolge folgt der Reihenfolge der Whitelist-Einträge, die hier als formale Orientierung dient, nicht als Wertung.
Sportingbet – Steuer auf den Bruttogewinn
Sportingbet (Sportingbet.de) ist auf der Whitelist mit der Sportingbet (Deutschland) Limited eingetragen, Erstgenehmigung 09.10.2020, Folgeerlaubnis 21.12.2022. Die Wettregeln des Anbieters nennen eine Steuer von 5 Prozent des Wetteinsatzes nach § 17 RennwLottG; bei gewonnenen Wetten behält das Unternehmen 5 Prozent des Bruttogewinns (Einsatz mal Quote) vom Gewinn ein. Das ist Modell 3 aus dem vorhergehenden Abschnitt: Einsatz und angezeigte Quote bleiben, der Gewinn wird im Erfolgsfall gekürzt. Wer nicht in den Wettregeln liest, sieht auf dem Wettschein eine Wette zu Quote 2,00 und wundert sich, warum die Auszahlung nicht 200 € beträgt. Die 5 Prozent, die Sportingbet nennt, sind eine Eigenangabe und entsprechen rechnerisch dem 5,3-Prozent-Satz des Gesetzes, gerundet auf den Bruttogewinn.
Für wen das Modell funktioniert: Für Wetten, die klar gewonnen werden, wo der Kürzungsbetrag überschaubar bleibt. Für wen es weniger gut funktioniert: Für sehr hohe Quoten, bei denen 5 Prozent vom Bruttogewinn einen substanziellen Betrag ausmachen. Bei einer Quote von 10,00 und 100 € Einsatz landen 5 Prozent von 900 € = 45 € beim Anbieter – deutlich mehr, als es bei einem Quotenabschlag der Fall wäre. Die Disziplin liegt bei der Spielerin und beim Spieler, das Modell vor dem Tipp zu prüfen.
LeoVegas – Jung auf der Whitelist, ohne konkrete Steuerangabe
LeoVegas (Leovegas.de) ist mit der LVSports Limited auf der Whitelist, Erstgenehmigung 21.10.2024. Der Anbieter führt zusätzlich eine Erlaubnis für virtuelle Automatenspiele seit dem 27.02.2023. Wie LeoVegas die Sportwettensteuer handhabt, lässt sich aus den verfügbaren Quellen nicht ableiten – die Such ergab keine konkrete Aussage des Unternehmens zur Quoten- oder Gewinnbehandlung. Die AGB und die Steuerinformation auf der Website sind die Stellen, an denen eine Wettende das eigene Modell prüft, bevor sie sich registriert. Die fehlende Bestätigung heißt nicht, dass der Anbieter sich ungewöhnlich verhält – nur, dass die Information aus den verfügbaren Quellen nicht hervorgeht.
Für eine Wettende, die auf Nummer sicher gehen will, ist LeoVegas ein Anbieter, bei dem die AGB-Lektüre Pflicht ist. Der Whitelist-Eintrag allein klärt die Steuerfrage nicht.
Sportwetten.de – Zahlungsportfolio als Hinweis auf Alltagsnutzung
Sportwetten.de ist mit der NetX Betting Limited auf der Whitelist, Erstgenehmigung 19.11.2020, Folgeerlaubnis 16.12.2022. Das Zahlungsportfolio umfasst Kundenkarte, PayPal, Sofortüberweisung (Trustly), Kreditkarte (Visa und Mastercard), Banküberweisung, Skrill und Aircash. Für alle genannten Methoden gibt der Anbieter „keine“ Gebühr und „sofort“ als Bearbeitungszeit an; ein Mindestbetrag von 10 € gilt bei Trustly, Skrill und Aircash. Einzahlungen über Dritte sind nicht gestattet – das entspricht § 6b Abs. 4 GlüStV, der nur eigene Konten zulässt.
Die breite Zahlungspalette und die sofortige Bearbeitung sprechen für einen Anbieter, der den Alltagsfall bedient: kleine Beträge, schnelle Buchung, keine versteckten Gebühren. Zur konkreten Behandlung der Sportwettensteuer macht der Anbieter in den verfügbaren Quellen keine besondere Aussage. Wie bei allen Anbietern gilt: Die AGB sind der Ort, an dem das eigene Modell steht.
bet-at-home – Etablierter Anbieter mit langer Whitelist-Geschichte
bet-at-home (Bet-at-home.de) ist mit der Bet-at-home.com Internet Limited auf der Whitelist, Erstgenehmigung 02.11.2020, Folgeerlaubnis 22.12.2022, Erlaubnis für virtuelle Automatenspiele seit 28.12.2022. Der Anbieter gehört zu den ersten, die in Deutschland eine Whitelist-Erlaubnis erhalten haben. Zur konkreten Steuerpolitik in den Sportwetten lagen keine Angaben aus den verfügbaren Quellen vor. Der Hinweis, dass die Sportwetten-Erlaubnis und die Erlaubnis für virtuelle Automatenspiele zwei getrennte Genehmigungen sind, gilt auch hier: Wer auf Bet-at-home.de Casinospiele spielen will, tut das unter der zweiten Erlaubnis, nicht unter der Sportwetten-Erlaubnis.
Tipwin – Steuerkosten vollständig übernommen
Tipwin (Tipwin.de) ist mit der Tipwin Limited auf der Whitelist, Erstgenehmigung 09.10.2020, Folgeerlaubnisse 27.12.2022 und 09.01.2024. Der Anbieter übernimmt nach eigenen Angaben bei Ein- und Auszahlungen die Steuerkosten vollständig, sodass der Betrag dem Kundenkonto in voller Höhe gutgeschrieben wird. Gebühren für Ein- und Auszahlungen nennt der FAQ-Bereich nicht. Das ist das Modell „steuerfrei“ im engeren Sinne: Die Wettende zahlt 100 € ein, kann 100 € setzen, sieht auf dem Wettschein eine ungekürzte Quote und erhält im Gewinnfall den vollen Betrag – die Steuer trägt der Anbieter.
Wer die Werbung kritisch liest, fragt sich, wie Tipwin das finanziert. Die Antwort steht in den Quoten: Sie sind tendenziell etwas niedriger als bei Anbietern, die die Steuer offen ausweisen. Eine Wettende, die auf das Quotenbild schaut, findet die Differenz – sie ist klein, aber sie ist da. Tipwin ist die richtige Wahl für Wettende, die Planungssicherheit wollen: Was auf dem Wettschein steht, ist das, was im Gewinnfall ausgezahlt wird. Die Klausel im Kleingedruckten, die das anders regelt, gibt es hier nicht – jedenfalls nicht in den verfügbaren Quellen.
Winamax – „0 % Wettsteuer“ und die Odoxa-Studie
Winamax (Winamax.de) ist mit der WINAMAX (Société anonyme) auf der Whitelist, Erstgenehmigung 29.06.2021, Folgeerlaubnis 08.12.2022. Der Anbieter bewirbt sich im Footer seiner Website mit dem Slogan „0 % Wettsteuer und die besten Quoten“. Hinter der Quoten-Aussage steht eine Odoxa-Studie zu 2.967 Spielen in Fußball, Tennis und Handball vom 01.04.2025 bis 30.08.2025, nach der Winamax bei 45 Prozent der untersuchten Quoten auf Platz eins lag.
Die Werbung verlangt eine doppelte Lektüre: „0 % Wettsteuer“ heißt, dass Winamax die Steuer intern trägt. „Beste Quoten“ heißt, dass das hauseigene Quotenbild den Marktvergleich gewonnen hat – nach Maßgabe einer Studie, die Winamax selbst in Auftrag gegeben hat. Die Studie deckt drei Sportarten über fünf Monate ab, nicht den Gesamtmarkt. Wer den Befund auf andere Sportarten oder Zeiträume überträgt, verlässt die Aussage der Studie. Die Kombination aus beiden Versprechen ergibt das Profil: ein Anbieter, der auf eine schlanke Steuerpolitik und ein quotenstarkes Produkt setzt. Die kritische Frage, die jede Wettende für sich beantworten muss, ist, ob 45 Prozent Marktanteil bei den Top-Quoten die eigenen Wettgewohnheiten treffen.
Betano – Wettsteuer im Wettschein ausgewiesen
Betano (Betano.de) ist mit der Betkick Sportsbetting Limited auf der Whitelist, Erstgenehmigung 19.02.2021, Folgeerlaubnis 16.12.2022. Betano nennt die Wettsteuer im abschließenden Prüfschritt des Wettscheins als eigenen Posten neben den ausgewählten Spielen und dem Wettsystem – das ist Modell 1 oder 3, je nach konkreter Ausgestaltung. Wer bei Betano einen Wettschein prüft, sieht die Steuerposition, bevor er die Wette abgibt. Das ist im Markt nicht selbstverständlich: Einige Anbieter zeigen die Steuer erst in den AGB, andere im Kleingedruckten der Wettregeln, wieder andere gar nicht.
Die Sichtbarkeit der Steuer auf dem Wettschein ist ein Vorteil für Wettende, die vor der Platzierung wissen wollen, was die Wette kostet. Wer die Position auf dem Wettschein lesen kann, plant damit. Betano spricht damit Wettende an, denen Transparenz wichtiger ist als die Frage, ob der Anbieter die Steuer trägt oder durchreicht.
VBet – Junger Anbieter, maltesische Struktur
VBet (Vbet.de) ist mit der SCGO Limited auf der Whitelist, Erstgenehmigung 05.12.2023. Die SCGO Limited hat ihren Sitz im Luxe Pavilion, 2nd Level, Diamonds International Building, Portamaso, St. Julian’s, Malta. Der maltesische Sitz ist im Markt üblich und kein Hinderungsgrund für eine deutsche Erlaubnis – die GGL prüft die Inhaberstruktur und vergibt die Erlaubnis auf der Grundlage des GlüStV 2021. Eine Malta-Lizenz der maltesischen Behörden ist keine deutsche Erlaubnis, sie ist eine andere Genehmigung mit anderen Regeln. Was zählt, ist allein der Eintrag auf der GGL-Whitelist – und der ist hier vorhanden.
Zur konkreten Steuerpolitik von VBet im Sportwetten-Bereich liegen aus den verfügbaren Quellen keine Angaben vor. Die AGB und die Wettregeln des Anbieters sind die Stellen, an denen die Behandlung der Steuer zu prüfen ist.
Betway – Steuer im Wettschein, Skrill mit Eigenheiten
Betway (Betway.de) ist mit der Betway Limited auf der Whitelist, Erstgenehmigung 09.03.2021, Folgeerlaubnis 23.12.2022. Die Wettsteuer wird im abschließenden Prüfschritt des Wettscheins als eigener Posten neben den ausgewählten Spielen und dem jeweiligen Wettsystem ausgewiesen. Das macht die Kostenposition sichtbar, bevor die Wette platziert wird.
Die Zahlungsmethode Skrill hat bei Betway Eigenheiten: Die Mindesteinzahlung per Skrill liegt bei 5 €, die Mindestauszahlung bei 10 €. Skrill-Auszahlungen sind gebührenfrei und werden in der Regel innerhalb von 24 Stunden freigegeben. Einzahlungen per Skrill qualifizieren nur für die Willkommens-Freiwette, nicht für den Einzahlungsbonus. Wer mit Skrill einzahlt, schließt also einen Teil der Bonusangebote aus – wer mit Banküberweisung oder Kreditkarte einzahlt, schließt sie ein. Das ist kein Nachteil von Skrill, sondern eine bewusste Segmentierung der Bonusberechtigung.
NEO.bet – Etabliert seit 2020
NEO.bet ist mit der Greenvest Betting Limited auf der Whitelist, Erstgenehmigung 09.10.2020, Folgeerlaubnis 22.12.2022. NEO.bet gehört zu den Anbietern der ersten Stunde auf der Whitelist. Zur konkreten Behandlung der Sportwettensteuer in den Wettregeln liegen aus den verfügbaren Quellen keine spezifischen Angaben vor. Die AGB und die Wettregeln des Anbieters sind die Stellen, an denen die eigene Wette gegen das Steuerregime geprüft wird.
Was die Werbung mit „0 % Wettsteuer“ praktisch bedeutet
Die Werbung mit „0 % Wettsteuer“ ist im Markt verbreitet. Sie ist nicht falsch, aber sie ist unvollständig. Die ehrliche Lesart lautet: Der Anbieter trägt die Steuer intern, ohne sie direkt vom Einsatz, von der Quote oder vom Gewinn abzuziehen. Die Finanzierung dieser Selbsttragung läuft über das hauseigene Quotenbild – tendenziell etwas niedrigere Quoten als bei Anbietern, die die Steuer offen ausweisen.
Drei Anbieter mit expliziter „0 %“-Aussage
Drei der hier behandelten Anbieter werben in ihren Fußzeilen oder in Werbematerialien mit „0 % Wettsteuer“: Winamax mit dem expliziten Slogan im Footer und in den Anleitungen der Website, Tipwin mit der Übernahme der Steuerkosten bei Ein- und Auszahlungen, und ODDSET, das nach eigenen Angaben weder Einsatz noch Gewinn mit einem Steuerabzug belegt – Gewinne würden auf den kompletten Einsatz ohne jeden Abzug ausgezahlt. ODDSET steht in dieser Reihe, ohne in der Tabelle aufgeführt zu sein, weil die Marke in den verfügbaren Quellen ohne Whitelist-Eintrag für eine eigene Sportwetten-Domain erscheint. Die Aussage, dass ODDSET die Wettsteuer nicht vom Einsatz oder Gewinn abzieht, ist eine Eigenangabe des Anbieters, keine Aussage über eine Erlaubnis.
Wettarena, ebenfalls nicht in der Tabelle, weil keine Whitelist-Verbindung dokumentiert ist, schreibt in den spielrelevanten Informationen, dass außer dem Wetteinsatz sowie der Steuer von 5,3 % des Wetteinsatzes abzüglich der Steuer (was etwa 5 % des eingezahlten Betrags entspricht) keine weiteren Kosten anfallen. Das ist die ehrliche Variante der offenen Ausweisung: Die Steuer erscheint auf dem Wettschein, sie wird nicht versteckt.
Was eine Wettende aus „0 % Wettsteuer“ mitnehmen sollte
Drei Punkte verdienen festgehalten zu werden. Erstens: „0 % Wettsteuer“ ist eine Aussage über die Belastung der Wettenden, nicht über die Belastung des Anbieters – der Anbieter zahlt die Steuer in jedem Fall. Zweitens: Die Finanzierung läuft über die Quote. Wer das Quotenbild eines „0 %“-Anbieters mit dem eines Anbieters vergleicht, der die Steuer offen ausweist, findet die Differenz typischerweise zwischen einem und drei Prozentpunkten – genug, um bei häufigem Wetten einen substanziellen Betrag auszumachen. Drittens: Die Sichtbarkeit der Steuer auf dem Wettschein ist ein eigenständiger Vorteil, unabhängig davon, wer sie trägt. Wer vor der Platzierung weiß, was die Wette kostet, plant besser.
Wie sich die Auszahlung mit der Steuerpolitik berechnet
Die folgende Beispielrechnung zeigt eine einzelne Wette mit 100 € Einsatz, einer angezeigten Quote von 2,00 und einer angenommenen effektiven Steuerbelastung von rund 5 Prozent – also dem typischen Wert, der unabhängig vom Modell am Ende beim Finanzamt landet. Es handelt sich um ein Rechenbeispiel, nicht um eine zitierte Marktquote.
Der unversteuerte Idealfall
Eine Wette mit 100 € Einsatz zu Quote 2,00 ergibt im Gewinnfall eine Bruttoauszahlung von 200 €. Davon sind 100 € der Einsatz, der zurückgezahlt wird, und 100 € der Nettogewinn. Das ist die Rechnung, die jede Wettende im Kopf hat, wenn sie eine Wette platziert.
Mit Steuerabzug
Bei einer effektiven Steuerbelastung von rund 5 Prozent bleibt von den 200 € ein Nettobetrag von etwa 190 €. Die Wettende erhält 190 € ausgezahlt, hat 100 € eingesetzt und 90 € Gewinn gemacht. Die 10 € Differenz sind die Steuer, die der Anbieter an das Finanzamt abgeführt hat – entweder direkt aus der Auszahlung, über einen niedrigeren Auszahlungsbetrag oder über eine im Voraus gekürzte Quote. Das Ergebnis ist in allen drei Modellen vergleichbar.
Bandbreite statt Einzelfall
Die tatsächliche Spanne der effektiven Steuerbelastung am Markt liegt in der Größenordnung von 4,5 bis 5,5 Prozent des Bruttogewinns, je nach Anbieter und Wettregeln. Eine Wettende, die 100 € zu Quote 2,00 setzt, erhält im Gewinnfall typischerweise zwischen 189 € und 191 € ausgezahlt – also einen Nettogewinn zwischen 89 € und 91 €. Der Unterschied zwischen den Anbietern liegt in den Cent, nicht in den Euro – aber wer häufig wettet, sieht den Unterschied am Ende des Monats.
Die Rechnung ändert sich, wenn die Quote steigt. Bei einer Quote von 5,00 und 100 € Einsatz liegt die Bruttoauszahlung bei 500 €, der Nettogewinn bei 400 €. Eine Kürzung um 5 Prozent vom Bruttogewinn nimmt 20 € mit, eine Kürzung über den Quotenabschlag nimmt ähnlich viel. Die Faustregel: Je höher die Quote, desto stärker wiegt das Modell. Bei kleinen Quoten unter 1,50 ist der Unterschied zwischen den Modellen minimal.
Welche Wetten die GGL erlaubt
Die GGL schreibt nicht nur vor, wer eine Wette anbieten darf, sondern auch, was gewettet werden darf. § 21 Abs. 1 GlüStV erlaubt festgelegte Wetten auf den Ausgang eines Sportereignisses oder eines Abschnitts davon sowie auf Vorkommnisse im Spiel, als Einzel- oder Kombinationswette. Welche Wetttypen das im Einzelfall sind, legt die GGL im genehmigten Sportwettprogramm fest (§ 21 Abs. 5). Nicht jede Wette, die ein Anbieter im Programm hat, ist auch erlaubt.
Livewetten unterliegen engen Regeln
§ 21 Abs. 4 GlüStV beschränkt Livewetten während eines laufenden Spiels auf den Endausgang oder auf das nächste Tor, den nächsten Satz oder eine vergleichbare Komponente in Sportarten, in denen solche Ereignisse selten sind. „Nächstes Tor“ beim Fußball ist erlaubt, „nächster Satz“ beim Tennis auch. „Nächster Punkt“ beim Tennis, „nächster Korb“ beim Basketball sind es nicht. Die Einschränkung schützt vor Wetten, die während eines Spiels in schneller Folge platziert werden können und die Spielgeschwindigkeit beeinflussen.
Verbotene Wetttypen
Bestimmte Wetttypen sind nach § 21 Abs. 1a GlüStV ausgeschlossen: Wetten auf Ereignisse, an denen überwiegend Minderjährige oder Amateure beteiligt sind (in der GGL-Praxis: Fußball unterhalb der 3. Liga zählt als Amateurniveau), manipulationsanfällige Wetten sowie Wetten auf Regelverstöße oder deren Sanktionierung. Wetten auf gesellschaftliche oder politische Ereignisse sind nicht zulässig. Wer im Wettprogramm eines Whitelist-Anbieters auf eine Quote stößt, die gegen diese Regeln verstößt, hat es mit einem Fehler im Wettprogramm zu tun – nicht mit einer Lücke im Gesetz.
Kein Esports, keine virtuellen Sportarten
Die GGL stellt fest, dass Wetten auf Esports nicht möglich sind, weil Esports nicht als Sport anerkannt ist. Lizenzierte Esports-Wetten existieren in Deutschland nicht. Zu virtuellen Sportarten ist die Rechtslage nicht abschließend geklärt; eine verlässliche Aussage lässt sich daraus nicht ableiten. Wettende, die auf Esports oder virtuelle Events setzen wollen, finden auf der Whitelist kein Angebot.
Cash Out ist eine Operator-Frage
Eine gesetzliche oder GGL-Regel zum Cash Out wurde nicht gefunden. Cash Out bleibt eine Funktion, die der jeweilige Anbieter in seinem Produkt anbietet oder nicht. Bei Interwetten etwa sind Cash-Out-Gewinne von der Reduktion der Auszahlungsquote um 5,3 Prozent ausgenommen – ein Detail, das nur die AGB des Anbieters verraten.
Wie eine Wettende die Whitelist selbst prüft
Die GGL-Whitelist ist öffentlich. Sie liegt auf der Website der Behörde und enthält den Stand der Liste, die ausstellende Behörde und die Domain, für die die Erlaubnis gilt. Wer vor der Registrierung bei einem neuen Anbieter steht, hat drei Schritte vor sich.
Schritt 1: Domain abgleichen
Die Whitelist führt die Domain in der Form, in der die Erlaubnis erteilt wurde. Eine Erlaubnis für Sportingbet deckt nicht das Angebot unter sportingbet.com ab, auch wenn beide Domains zum selben Unternehmen gehören. Die Domain auf dem Wettschein muss exakt der Domain auf der Whitelist entsprechen – Buchstabe für Buchstabe.
Schritt 2: Inhaber prüfen
Die Whitelist nennt den Inhaber der Erlaubnis, also die Gesellschaft, die die Erlaubnis erhalten hat. Bei Sportingbet ist es die Sportingbet (Deutschland) Limited, bei LeoVegas die LVSports Limited, bei VBet die SCGO Limited. Die Inhaberstruktur ist im Markt nicht immer identisch mit dem Markennamen, unter dem geworben wird. Wer die Inhaberstruktur kennt, versteht, wer hinter dem Wettschein steht.
Schritt 3: Erlaubnistyp prüfen
Die Whitelist-Einträge unterscheiden zwischen Sportwetten, virtuellen Automatenspielen, Online-Casinospielen, Poker und Pferdewetten. Eine Erlaubnis für virtuelle Automatenspiele deckt keine Sportwetten ab, und eine Erlaubnis für Sportwetten deckt keine Casinospiele ab. Wer beides spielen will, prüft beide Erlaubnisse.
Was die Whitelist nicht zeigt
Die Whitelist enthält keine Aussage zur Qualität der Quoten, zur Behandlung der Steuer, zur Geschwindigkeit der Auszahlung oder zum Umgang mit Bonusbedingungen. Sie beantwortet genau eine Frage: Darf dieser Anbieter in Deutschland Sportwetten anbieten? Alles andere ist Sache der AGB, der Wettregeln und der eigenen Erfahrung.
Häufige Fragen zum steuerfreien Wetten in Deutschland
Sind Wetten und Wettgewinne steuerfrei, oder fällt die Sportwettensteuer trotzdem an?
Die Sportwettensteuer fällt in Deutschland seit dem 1. Juli 2012 an. Sie wird vom Veranstalter der Wette geschuldet, nicht von der spielenden Person. Was die Werbung mit „steuerfrei“ meint, ist allein, dass der Anbieter die Steuer selbst trägt, statt sie vom Einsatz, von der Quote oder vom Gewinn abzuziehen. Die Wettende zahlt die Steuer also indirekt – über tendenziell niedrigere Quoten – oder direkt – über einen sichtbaren Abzug. Beide Modelle führen zu einer effektiven Belastung in der Größenordnung von 5 Prozent des Bruttogewinns.
Wer schuldet die Sportwettensteuer: der Wettanbieter oder die spielende Person?
Die Sportwettensteuer schuldet nach § 19 RennwLottG der Veranstalter der Wette, also der Buchmacher. Die spielende Person haftet nicht für die Steuer. Wie der Veranstalter die Steuer finanziert, ist eine Frage seiner Geschäftspolitik: durch einen Abzug vom Einsatz, einen Quotenabschlag oder einen Abzug vom Gewinn. Die Werbung mit „0 % Wettsteuer“ besagt, dass der Anbieter keine dieser Wege wählt und die Steuer intern trägt.
Wie unterscheiden sich Abzug vom Einsatz, Quotenabschlag und Abzug vom Gewinn bei den Anbietern?
Drei Modelle sind im Markt verbreitet. Beim Abzug vom Einsatz sinkt der Wetteinsatz, beim Quotenabschlag sinkt die angezeigte Quote, beim Abzug vom Gewinn sinkt die Auszahlung im Erfolgsfall. Effektiv führt jedes Modell zu einer Reduktion des Nettogewinns in der Größenordnung von 5 Prozent. Der Unterschied liegt in der Sichtbarkeit: Beim Einsatzabzug sieht die Wettende die Kürzung vor der Platzierung, beim Quotenabschlag ist sie in der Anzeige versteckt, beim Gewinnabzug erfolgt sie erst mit der Auszahlung. Interwetten kombiniert Quotenabschlag und Gewinnreduktion, ausgenommen Cash-Out-Gewinne.
Was bedeutet die Werbung mit „0 % Wettsteuer“ für die Auszahlung?
„0 % Wettsteuer“ heißt, dass der Anbieter die Steuer intern trägt und nicht offen an die Wettende weitergibt. Die Auszahlung im Gewinnfall entspricht dem, was die angezeigte Quote verspricht – also bei 100 € Einsatz zu Quote 2,00 etwa 200 €. Die Finanzierung der Steuer läuft über das hauseigene Quotenbild, das tendenziell etwas niedriger ausfällt als bei Anbietern, die die Steuer offen ausweisen. Die effektive Belastung bleibt in der gleichen Größenordnung, sie ist nur weniger sichtbar. Winamax, Tipwin und ODDSET werben in den verfügbaren Quellen mit entsprechenden Aussagen.
Wie berechnet sich die Auszahlung aus Einsatz und Quote, wenn der Anbieter die Steuer weitergibt?
Eine Wette mit 100 € Einsatz zu Quote 2,00 ergibt im Gewinnfall eine Bruttoauszahlung von 200 €. Bei einer effektiven Steuerbelastung von rund 5 Prozent verbleiben etwa 190 € als Auszahlung. Der Nettogewinn nach Abzug des Einsatzes liegt bei rund 90 €. Die Faustregel: Je höher die Quote, desto stärker fällt die Kürzung ins Gewicht. Bei kleinen Quoten unter 1,50 ist der Unterschied zwischen den Modellen minimal, bei Quoten über 5,00 wird er spürbar.
Woran lässt sich auf der GGL-Whitelist erkennen, ob ein Anbieter in Deutschland erlaubt ist?
Die GGL-Whitelist auf der Website der Gemeinsamen Glücksspielbehörde der Länder führt alle Anbieter mit einer gültigen Erlaubnis. Eine Erlaubnis gilt immer für genau eine Domain – der Eintrag für Sportingbet.de deckt nicht sportingbet.com ab. Die Liste zeigt das Datum der Erteilung, den Inhaber der Erlaubnis und den Erlaubnistyp. Eine Erlaubnis für virtuelle Automatenspiele deckt keine Sportwetten ab, eine Erlaubnis für Pferdewetten deckt keine Fußballwetten ab. Wer auf der Liste steht, darf anbieten; wer nicht auf der Liste steht, hat in Deutschland keine Erlaubnis.
Lizenz – wettentippsinfo.com
Inhalt erstellt vom Team «wettentippsinfo.com»